Comprar una vivienda es una de las decisiones financieras y personales más importantes en la vida de cualquier persona. Aunque la idea de tener un hogar propio es un objetivo común, la pregunta sobre cuál es el momento exacto para dar este gran paso suele generar muchas dudas. ¿Existe realmente una edad perfecta?
A continuación, analizamos cómo influye el factor cronológico en el éxito de una inversión inmobiliaria y qué variables financieras pesan más que los años cumplidos.
El rango óptimo: Entre los 25 y los 40 años
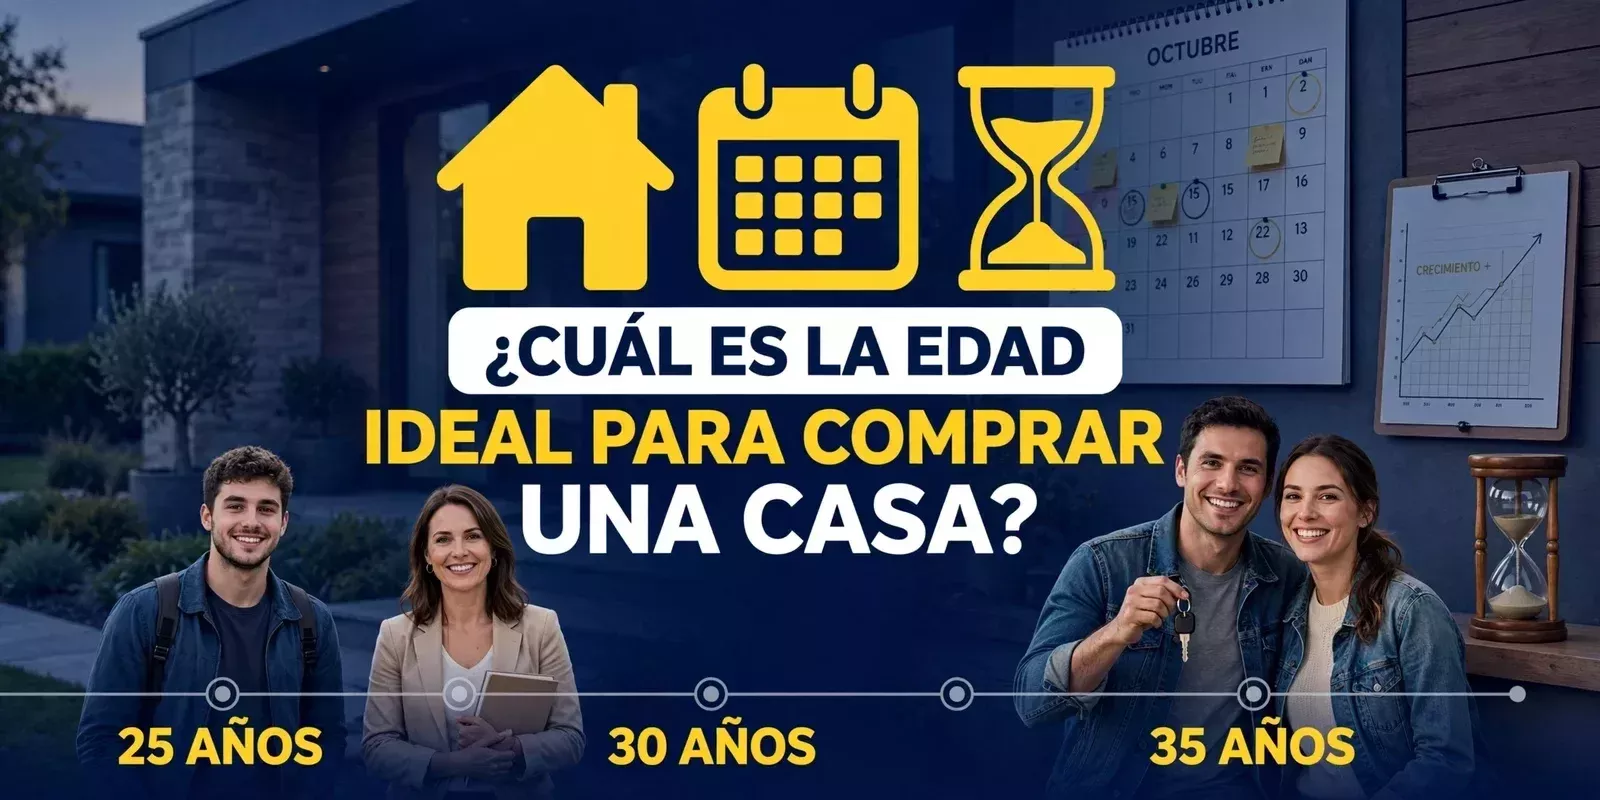
La mayoría de los expertos inmobiliarios y financieros coinciden en que la edad ideal para comprar una casa se ubica entre los 25 y los 40 años [text]. Este periodo no es casualidad; representa una ventana de tiempo única donde se equilibra el potencial de ingresos a futuro con las exigencias de las instituciones bancarias.
Sin embargo, las condiciones cambian drásticamente dependiendo de la década en la que te encuentres:
De los 25 a los 35 años: El beneficio del tiempo
A esta edad, la principal ventaja competitiva es la juventud. Las instituciones financieras y bancos suelen otorgar créditos hipotecarios a plazos largos, de entre 20 y 30 años .
La ventaja: Las mensualidades quedan más bajas y cómodas.
El impacto: Te aseguras de terminar de pagar la deuda mucho antes de tu edad de jubilación, permitiéndote disfrutar de tu patrimonio con total tranquilidad.
De los 35 a los 40 años: La fuerza de la estabilidad
Para quienes deciden esperar un poco más, los beneficios se trasladan al terreno de la solidez económica. En esta etapa, las personas suelen gozar de una mayor estabilidad laboral e ingresos más altos.
La ventaja: Es mucho más sencillo reunir el dinero necesario para el enganche o cuota inicial.
El impacto: Al aportar un enganche mayor, el monto total del préstamo se reduce, lo que se traduce en pagar menos intereses a largo plazo.
El límite de edad que imponen los bancos
Un factor crucial que no se debe ignorar es la política de riesgo de las entidades financieras. La mayoría de los bancos operan bajo una regla estricta: la suma de tu edad actual más el plazo del crédito no debe rebasar los 75 u 80 años.
Por lo tanto, si decides solicitar una hipoteca a los 50 años, el banco difícilmente te otorgará un plazo de 30 años. En su lugar, limitará el crédito a 20 o 25 años, lo que elevará considerablemente el costo de tus mensualidades.
Factores clave que importan más que la edad
Más allá del número que dicte tu documento de identidad, el verdadero indicador para saber si estás listo para comprar una casa es tu salud financiera [text]. Antes de firmar cualquier contrato, debes asegurarte de cumplir con tres requisitos indispensables:
Ahorro inicial sólido: Ningún banco financia el 100% de una propiedad. Es fundamental que cuentes con un ahorro previo de entre el 10% y el 20% del valor de la casa para cubrir el enganche, sumado a un aproximado para los gastos notariales e impuestos de escrituración.
Historial crediticio impecable: Tu comportamiento de pago en el pasado determina tu futuro inmobiliario. Un buen puntaje en el buró de crédito es la llave para que los bancos aprueben tu préstamo y te ofrezcan las mejores tasas de interés del mercado.
Estabilidad económica real: Debes tener la certeza de recibir ingresos constantes que te permitan cubrir la hipoteca mes a mes sin comprometer tus gastos fijos de vida (alimentación, salud, transporte). Los expertos recomiendan que la mensualidad de la casa no supere el 30% de tus ingresos netos.
Preguntas frecuentes
¿Puedo comprar una casa si tengo más de 40 años?
Sí, por supuesto. Comprar una casa después de los 40 años es una excelente opción debido a la madurez financiera. El único ajuste es que los plazos de pago serán más cortos, por lo que necesitarás dar un enganche más alto para evitar mensualidades elevadas.
¿Qué pasa si quiero comprar una casa antes de los 25 años?
El principal obstáculo a esta edad suele ser la falta de historial crediticio y la dificultad para comprobar ingresos estables [text]. Si tienes el capital ahorrado y cuentas con un coacreditado o aval, existen opciones en el mercado que podrías aprovechar para empezar a construir tu patrimonio desde joven.
¿Cómo puedo evaluar si califico para un crédito hoy?
La mejor manera es utilizar la tecnología a tu favor. Puedes consultar herramientas digitales gratuitas como el Simulador Hipotecario BBVA [text] o acercarte a asesores de desarrolladoras con experiencia en el mercado, como Ruba, para conocer tu capacidad real de compra según tus ingresos actuales.
No existe una "edad perfecta" universal para comprar una vivienda. El momento ideal es una ecuación personal: ocurre cuando tu estabilidad laboral, tu capacidad de ahorro y tus metas de vida coinciden. Analiza tus finanzas, planifica con tiempo y toma la decisión cuando tu bolsillo esté listo para respaldar tus sueños.
David Sarcco
David Sarcco, agente inmobiliario ayudo a conseguir o vender propiedades en Arequipa.
Mi trabajo es colaborar a que ese proceso sea lo más claro y eficiente posible. Con la ayuda de la tecnología digital inmobiliaria, la información, y mi estructura me han permitido brindar el mejor acompañamiento profesional con +37 propiedades vendidas en Cerro Colorado, Arequipa